Domain sitzgelegenheit.de kaufen?
Wir ziehen mit dem Projekt
sitzgelegenheit.de um.
Sind Sie am Kauf der Domain
sitzgelegenheit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sitzgelegenheit.de kaufen?
Was ist die zahllast?
Die Zahllast ist der Betrag, den eine Person oder ein Unternehmen an Steuern oder anderen finanziellen Verpflichtungen zu einem bestimmten Zeitpunkt schuldet. Sie ergibt sich aus Einkommensteuern, Umsatzsteuern, Sozialversicherungsbeiträgen und anderen Abgaben, die an den Staat oder andere Institutionen gezahlt werden müssen. Die Zahllast kann je nach Einkommenshöhe, Steuersatz und anderen Faktoren variieren. Es ist wichtig, die Zahllast korrekt zu berechnen und fristgerecht zu begleichen, um rechtliche Konsequenzen zu vermeiden. Unternehmen müssen ihre Zahllast regelmäßig überwachen und sicherstellen, dass sie ausreichend liquide Mittel haben, um ihre Verpflichtungen zu erfüllen. **
Was ist der zahllast?
Der Begriff "Zahllast" bezieht sich auf die Steuerschuld einer Person oder eines Unternehmens gegenüber dem Finanzamt. Es handelt sich um den Betrag, den man an das Finanzamt zahlen muss, um seine Steuerschuld zu begleichen. Die Zahllast ergibt sich aus der Berechnung der Steuern, die auf Einkommen, Gewinne oder andere steuerpflichtige Einnahmen anfallen. Sie ist somit ein wichtiger Bestandteil der Steuererklärung und muss fristgerecht beglichen werden, um eventuelle Sanktionen zu vermeiden. In vielen Ländern gibt es verschiedene Regelungen und Fristen zur Berechnung und Zahlung der Zahllast. **

Ähnliche Suchbegriffe für Zahllast
Top-Angebote
Produkte zum Begriff Zahllast:
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Bank- und KapitalmarktrechtHandbuch Bank- und Kapitalmarktrecht , Besonderheit: Handbuch für die im Bank- und Kapitalmarktrecht tätigen Anwält:innen/Steuerberater:innen/ Wirtschaftsprüfer:innen/Banken NEU in der 6. Auflage: ¿ Darstellung neuer Finanzierungsformen (Crowdlending, Crowdfunding, Crowdfunding) ¿ Kryptowährung ¿ Blockchain ¿ Recht der FinTechs ¿ Regulierungsvorhaben: MiCAR, eWpG ¿ Wertpapierinstitutsgesetz (WpIG) ¿ Aktuelle Entwicklungen zum Geldwäschegesetz (GWG) sowie zum Informationsfreiheitsgesetz (IFG) , Tagfahrleuchten > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20241015, Produktform: Leinen, Redaktion: Assies, Paul H.~Beule, Dirk~Heise, Julia, Auflage: 24006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Bankrecht; FinTech; Geldwäschegesetz; Kapitalmarktrecht; Kryptowährung; Wertpapierinstitutsgesetz, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 183, Höhe: 6, Gewicht: 1960, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
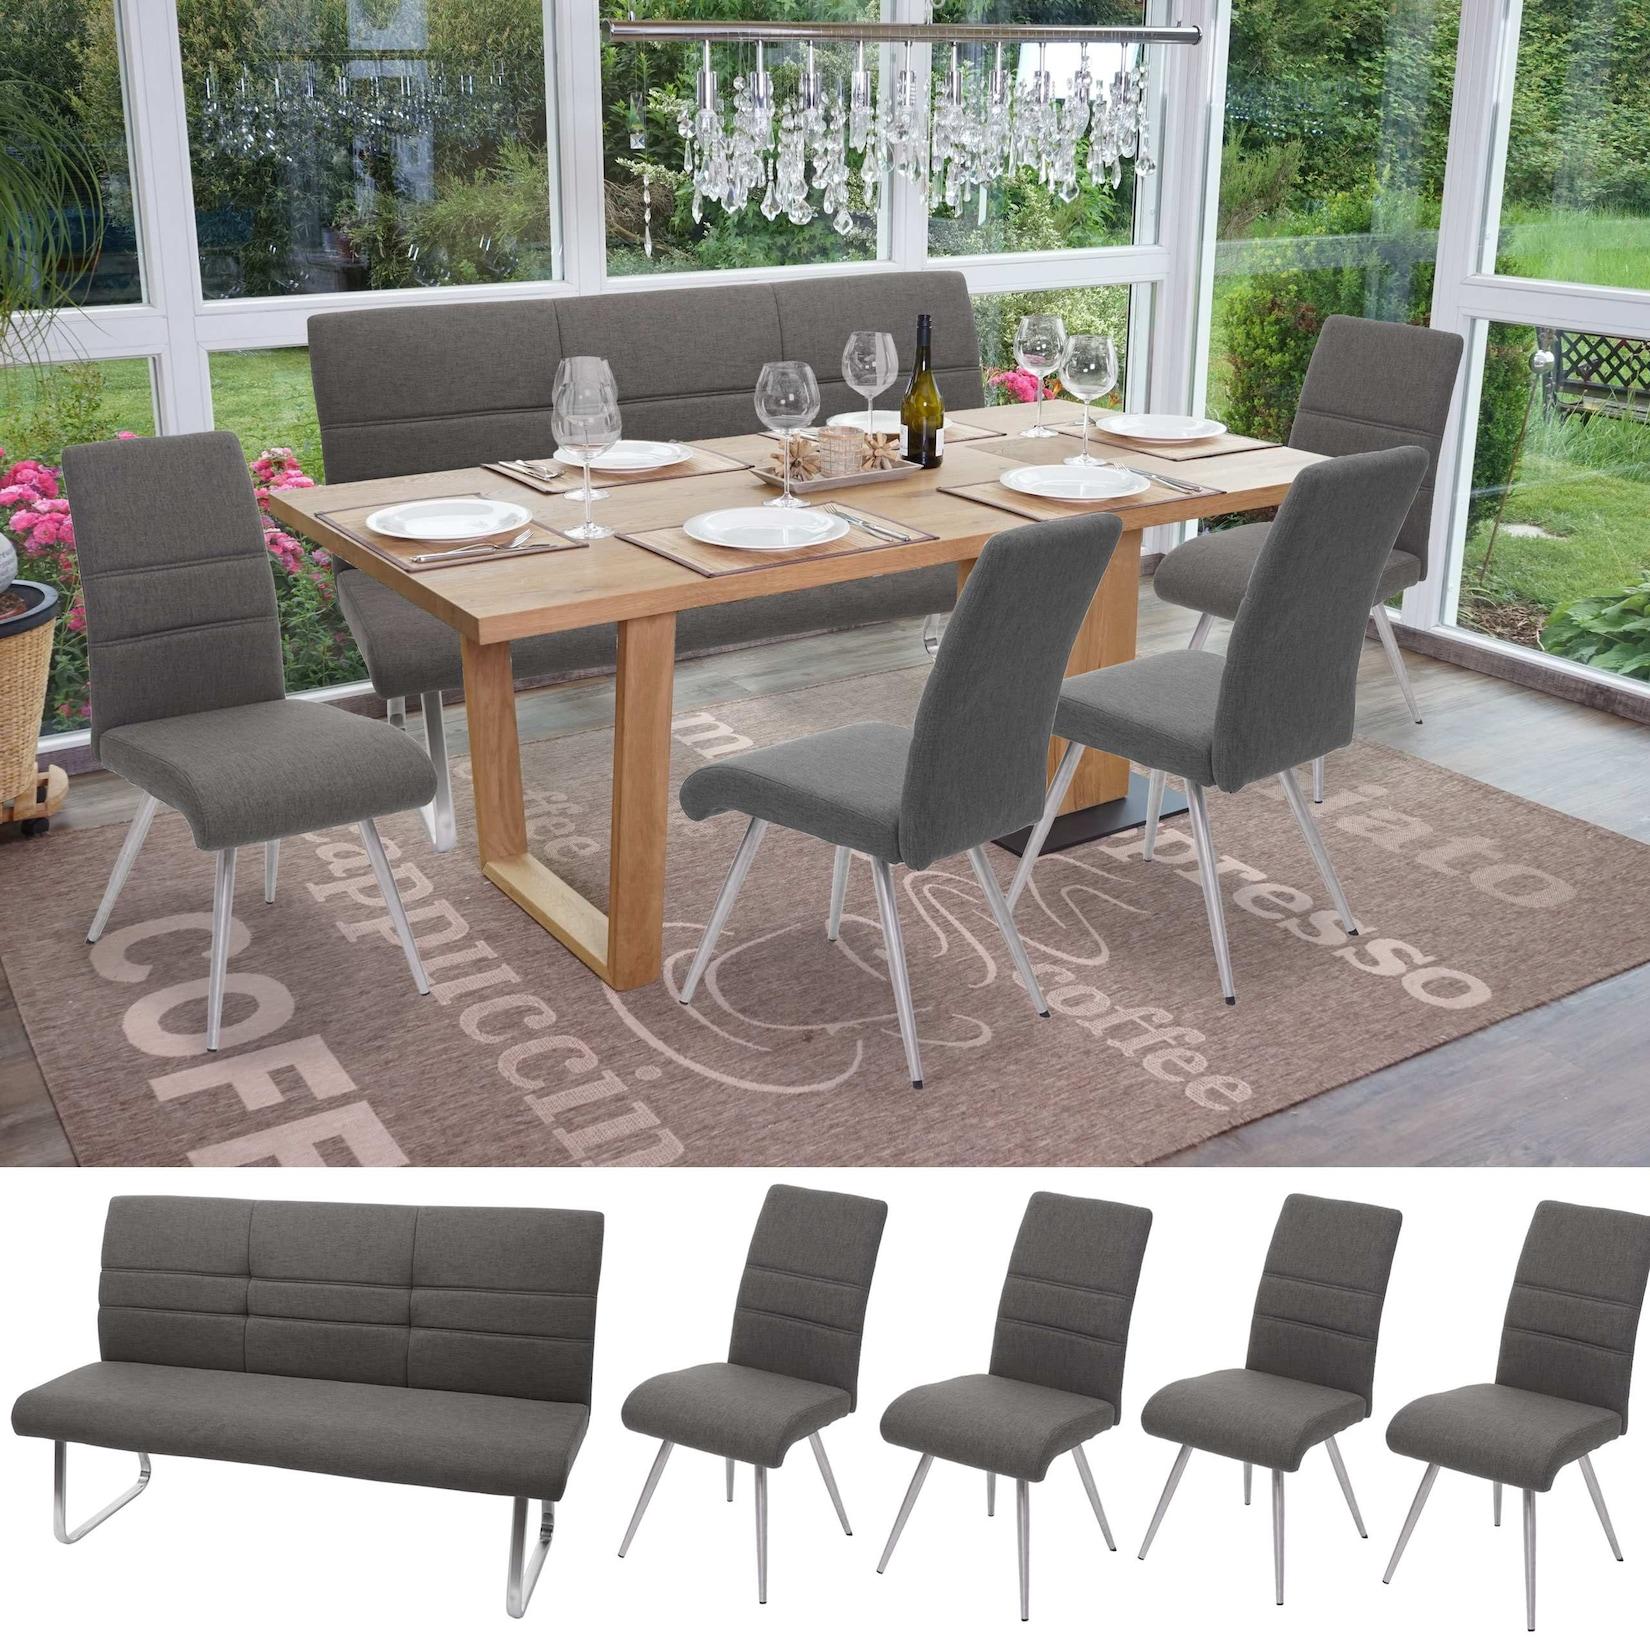
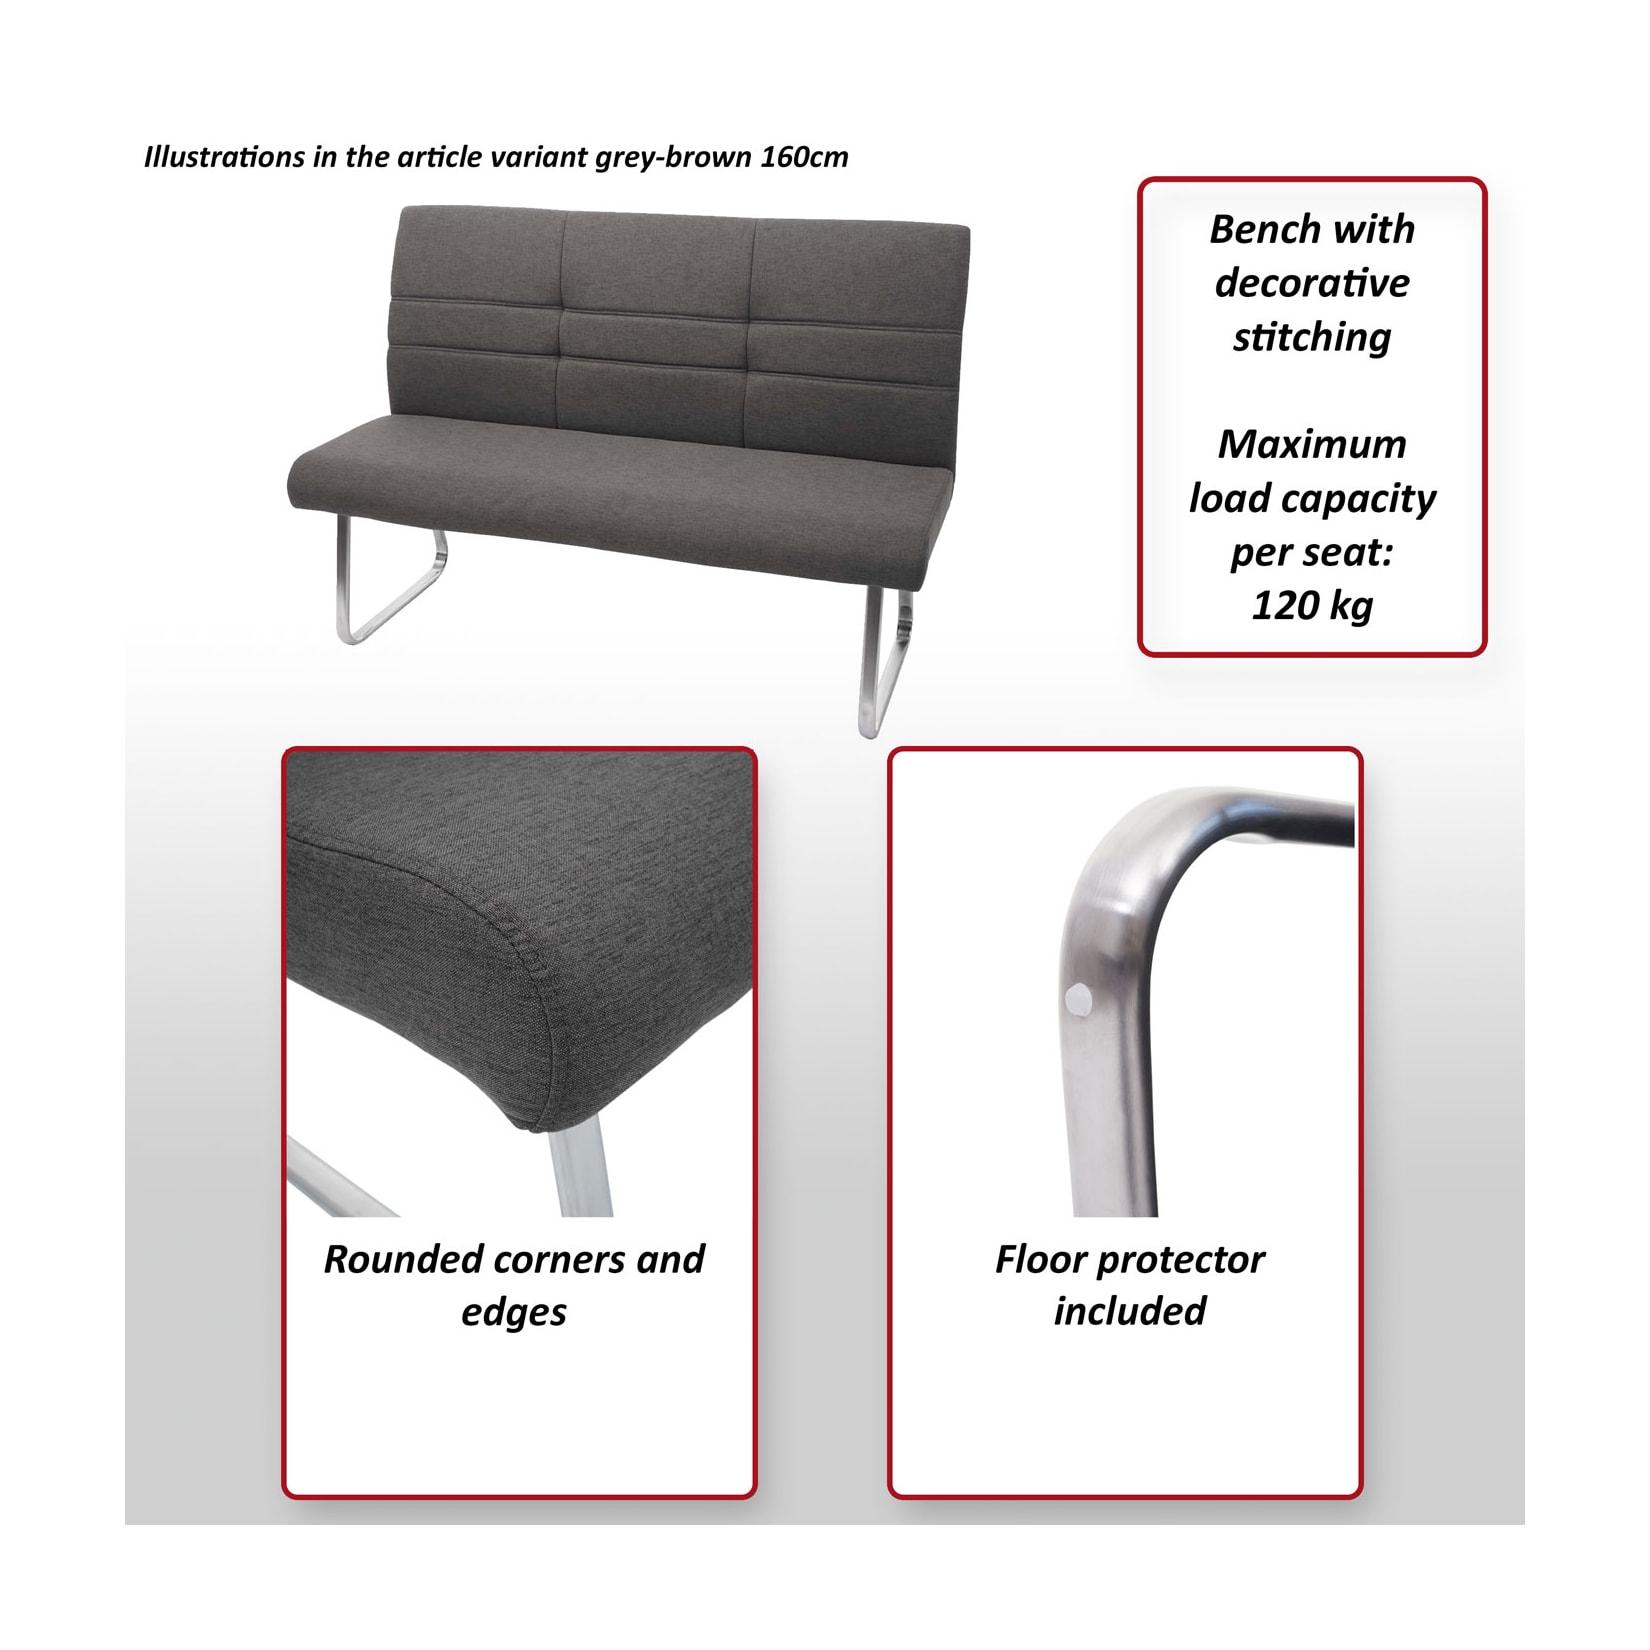
Set 2x Esszimmerstuhl+Sitzbank MCW-G55, Bank Küchenstuhl Stuhl, Stoff/Textil Edelstahl ~ grau-braun Bank 160cm- Markeninhaber betreibt Qualitätsmanagementsystem. Seit 2013 ist dieser zudem jährlich mit Mittelstandspreis für soziale Verantwortung Baden-Württemberg ausgezeichnet (siehe Homepage lea-mittelstandspreis) - Abgerundete Ecken und Kanten - Inklusive Fußbod490,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Set 2x Esszimmerstuhl+Sitzbank MCW-G55, Bank Küchenstuhl Stuhl, Stoff/Textil Edelstahl ~ grau-braun Bank 180cm- Markeninhaber betreibt Qualitätsmanagementsystem. Seit 2013 ist dieser zudem jährlich mit Mittelstandspreis für soziale Verantwortung Baden-Württemberg ausgezeichnet (siehe Homepage lea-mittelstandspreis) - Abgerundete Ecken und Kanten - Inklusive Fußbod469,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet Umsatzsteuer zahllast?
"Was bedeutet Umsatzsteuer zahllast?" bezieht sich auf die Verpflichtung eines Unternehmens, die Umsatzsteuer, die es auf seine Produkte oder Dienstleistungen erhebt, an das Finanzamt abzuführen. Die Umsatzsteuer zahllast entsteht, wenn die Summe der Umsatzsteuer, die das Unternehmen von seinen Kunden eingenommen hat, höher ist als die Umsatzsteuer, die es selbst von seinen Lieferanten gezahlt hat. In diesem Fall muss das Unternehmen die Differenz an das Finanzamt abführen. Die Umsatzsteuer zahllast ist somit ein wichtiger Aspekt der Buchhaltung und Steuererklärung eines Unternehmens. **
-
Wie berechnet man die zahllast?
Die Zahllast wird in der Regel durch die Anwendung des jeweiligen Steuersatzes auf die steuerpflichtige Bemessungsgrundlage berechnet. Für Einkommensteuer beispielsweise wird der Steuersatz auf das zu versteuernde Einkommen angewendet. Bei der Umsatzsteuer wird der Steuersatz auf den Umsatz angewendet. Es ist wichtig, alle relevanten steuerlichen Regelungen und Abzüge zu berücksichtigen, um die genaue Zahllast zu ermitteln. Die Berechnung der Zahllast kann je nach Steuersystem und individueller Situation komplex sein und erfordert oft die Unterstützung eines Steuerberaters oder einer Steuersoftware. Es ist wichtig, die Zahllast korrekt zu berechnen, um Steuerrückstände oder Strafen zu vermeiden. **
-
Bis wann zahllast an Finanzamt?
"Bis wann zahllast an Finanzamt?" ist grammatikalisch nicht korrekt. Möchtest du wissen, bis wann man Zahlungen an das Finanzamt leisten muss? In Deutschland müssen Steuerzahlungen in der Regel bis zum 10. des Folgemonats erfolgen. Es gibt jedoch auch Ausnahmen, zum Beispiel bei der Einkommensteuer, die in Raten gezahlt werden kann. Es ist wichtig, die jeweiligen Fristen im Blick zu behalten, um eventuelle Säumniszuschläge zu vermeiden. Hast du noch weitere Fragen zum Thema Steuerzahlungen? **
-
Was ist die Umsatzsteuer-Zahllast?
Die Umsatzsteuer-Zahllast ist der Betrag, den ein Unternehmen an das Finanzamt zahlen muss, basierend auf den Umsätzen, die es erzielt hat. Sie wird berechnet, indem der Umsatz mit dem entsprechenden Umsatzsteuersatz multipliziert wird und eventuelle Vorsteuerabzüge abgezogen werden. Die Umsatzsteuer-Zahllast ist somit die Differenz zwischen der Umsatzsteuer, die das Unternehmen von seinen Kunden erhalten hat, und der Umsatzsteuer, die es von seinen Lieferanten zurückfordern kann. **

Was bedeutet "Umbuchungen USt Zahllast"?
"Umbuchungen USt Zahllast" bedeutet, dass es Änderungen bei den Umsatzsteuerzahlungen gibt, die zu einer höheren Zahllast führen. Es könnte bedeuten, dass zusätzliche Umsatzsteuerbeträge fällig sind oder dass bereits gezahlte Beträge umgebucht werden müssen. Es ist wichtig, die genauen Details der Umbuchungen zu überprüfen, um sicherzustellen, dass die Umsatzsteuerzahlungen korrekt abgewickelt werden. **
Wie ermittelt man die Zahllast?
Die Zahllast wird ermittelt, indem man das zu versteuernde Einkommen mit dem entsprechenden Steuersatz multipliziert. Dabei werden auch eventuelle Freibeträge und Steuerermäßigungen berücksichtigt. Die Zahllast kann sich je nach individueller Steuersituation und Steuerklasse unterscheiden. **
Top-Angebote
Produkte zum Begriff Zahllast:
-
GBCDSWBR Turnbock Sitzbank, Vintage Bank aus Echtleder & Mangoholz Handgefertigte Sitzgelegenheit, Robustes Naturmaterial, Zeitloses DesignGBCDSWBR Turnbock Sitzbank, Vintage Bank aus Echtleder & Mangoholz Handgefertigte Sitzgelegenheit, Robustes Naturmaterial, Zeitloses Design. Die Sitzfläche ist aus geschmeidigem Echtleder gefertigt, das durch seine Langlebigkeit überzeugt und Ihrem Wohnbereich ein edles Ambiente verleiht. Stabile Beine aus massivem Mangoholz sorgen für einen sicheren Stand und unterstreichen den rustikalen Vintage-Stil dieser Sitzgelegenheit. Eine komfortable Polsterung bietet angenehmen Sitzkomfort bei einer kompakten Gesamtlänge von 110 cm für vielseitige Einsatzmöglichkeiten. Da jedes Möbelstück aus Naturmaterialien individuell gefertigt wird, erhalten Sie ein exklusives Unikat mit einzigartiger Maserung und Struktur. Die Bank lässt sich unkompliziert zusammenbauen und fügt sich mit ihren Abmessungen von 110 x 30 x 46 cm harmonisch in jeden Flur oder Wohnraum ein. Farbe:Braun197,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
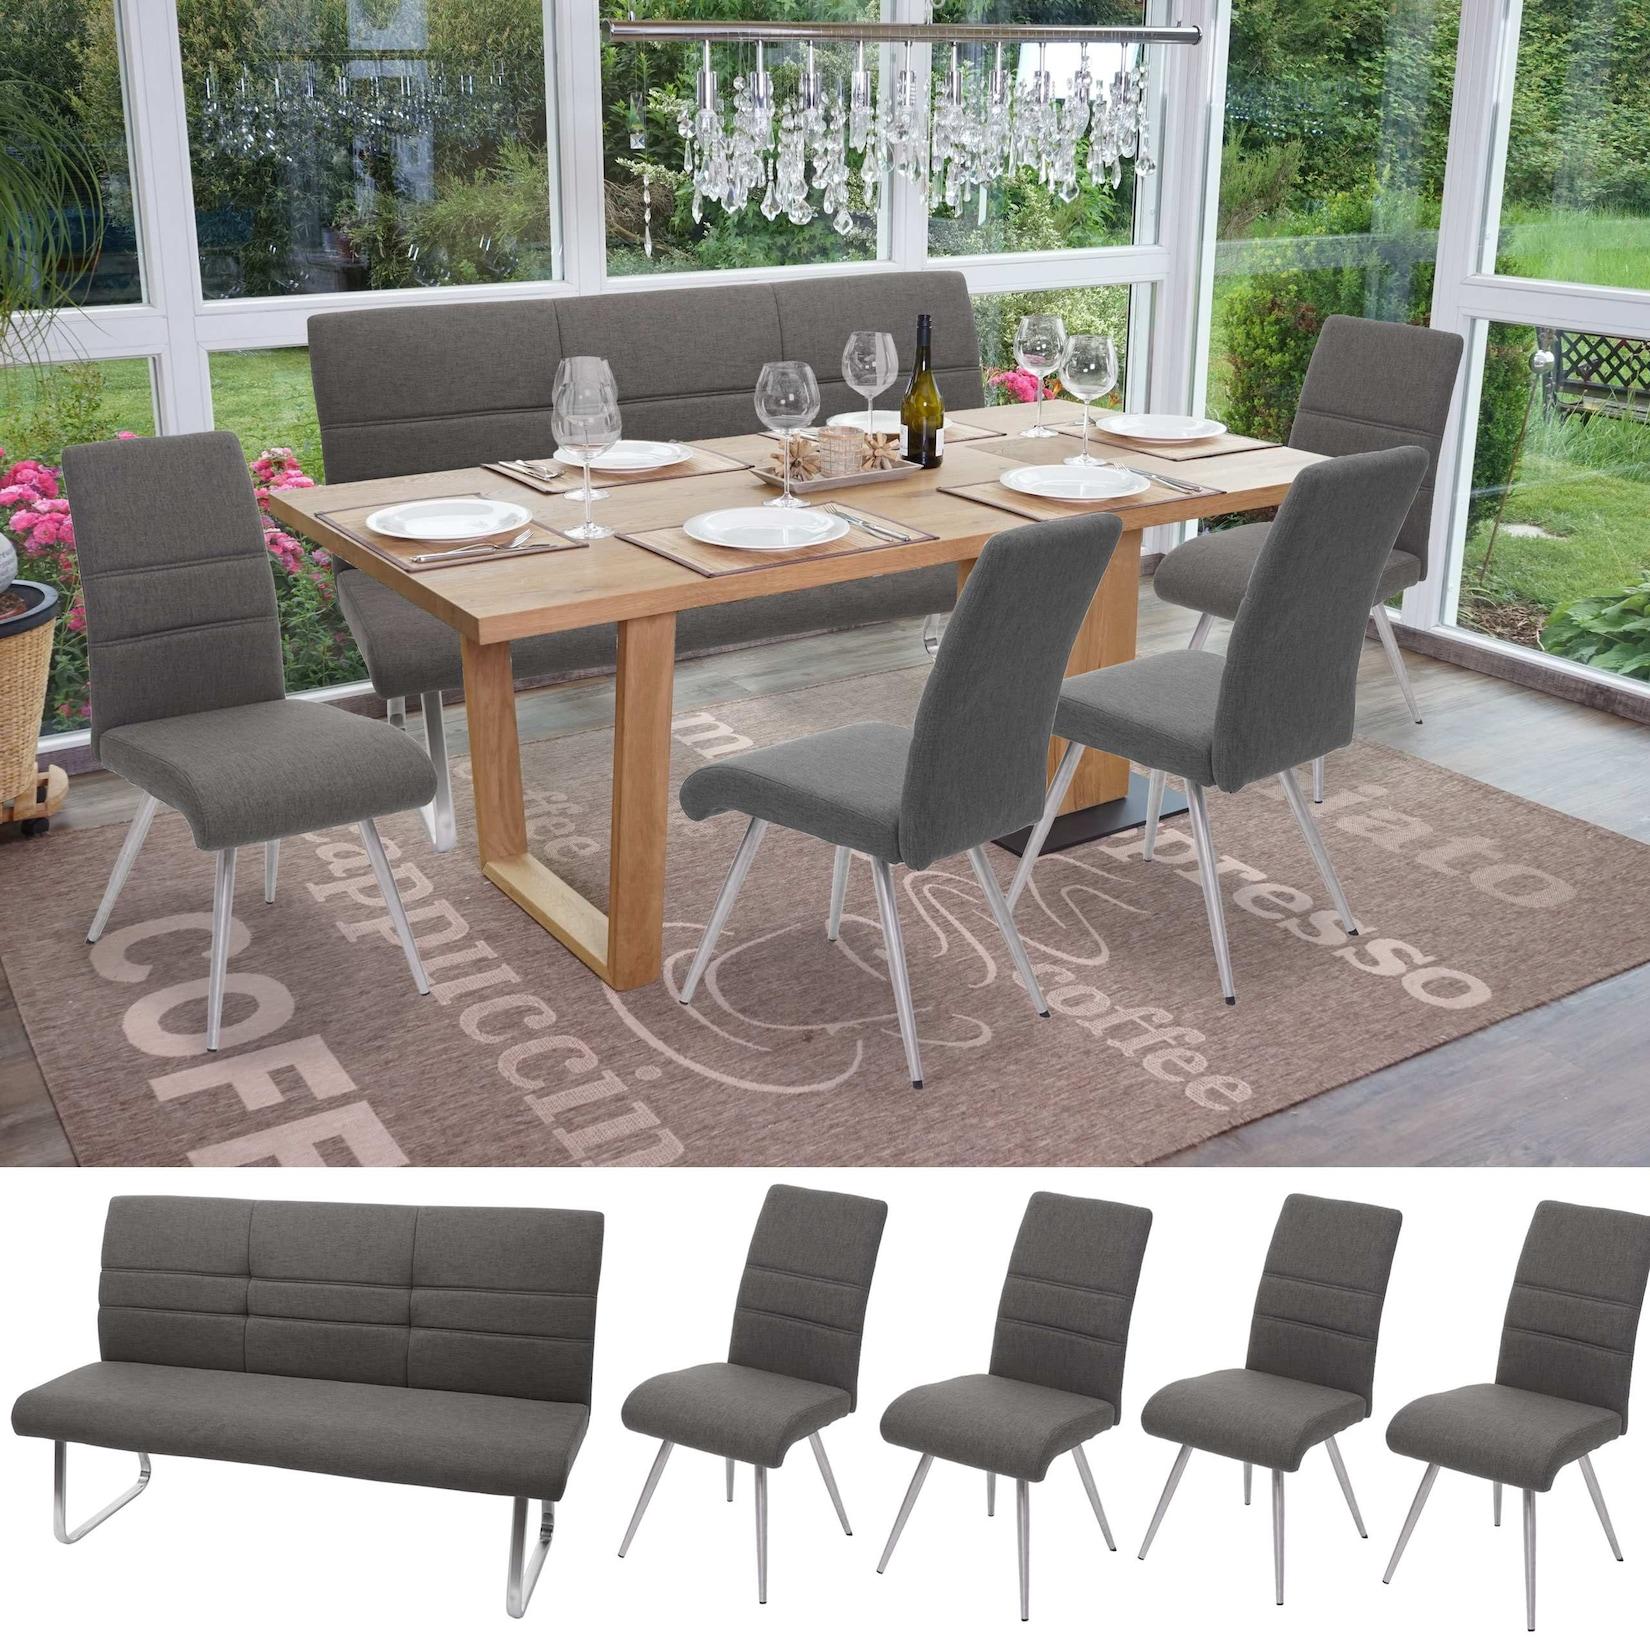
Set 4x Esszimmerstuhl+Sitzbank MCW-G55, Bank Küchenstuhl Stuhl, Stoff/Textil Edelstahl ~ grau-braun Bank 160cm- Markeninhaber betreibt Qualitätsmanagementsystem. Seit 2013 ist dieser zudem jährlich mit Mittelstandspreis für soziale Verantwortung Baden-Württemberg ausgezeichnet (siehe Homepage lea-mittelstandspreis) - Abgerundete Ecken und Kanten - Inklusive Fußbod632,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Bank- und KapitalmarktrechtHandbuch Bank- und Kapitalmarktrecht , Besonderheit: Handbuch für die im Bank- und Kapitalmarktrecht tätigen Anwält:innen/Steuerberater:innen/ Wirtschaftsprüfer:innen/Banken NEU in der 6. Auflage: ¿ Darstellung neuer Finanzierungsformen (Crowdlending, Crowdfunding, Crowdfunding) ¿ Kryptowährung ¿ Blockchain ¿ Recht der FinTechs ¿ Regulierungsvorhaben: MiCAR, eWpG ¿ Wertpapierinstitutsgesetz (WpIG) ¿ Aktuelle Entwicklungen zum Geldwäschegesetz (GWG) sowie zum Informationsfreiheitsgesetz (IFG) , Tagfahrleuchten > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20241015, Produktform: Leinen, Redaktion: Assies, Paul H.~Beule, Dirk~Heise, Julia, Auflage: 24006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Bankrecht; FinTech; Geldwäschegesetz; Kapitalmarktrecht; Kryptowährung; Wertpapierinstitutsgesetz, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 183, Höhe: 6, Gewicht: 1960, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die zahllast?
Die Zahllast ist der Betrag, den eine Person oder ein Unternehmen an Steuern oder anderen finanziellen Verpflichtungen zu einem bestimmten Zeitpunkt schuldet. Sie ergibt sich aus Einkommensteuern, Umsatzsteuern, Sozialversicherungsbeiträgen und anderen Abgaben, die an den Staat oder andere Institutionen gezahlt werden müssen. Die Zahllast kann je nach Einkommenshöhe, Steuersatz und anderen Faktoren variieren. Es ist wichtig, die Zahllast korrekt zu berechnen und fristgerecht zu begleichen, um rechtliche Konsequenzen zu vermeiden. Unternehmen müssen ihre Zahllast regelmäßig überwachen und sicherstellen, dass sie ausreichend liquide Mittel haben, um ihre Verpflichtungen zu erfüllen. **
-
Was ist der zahllast?
Der Begriff "Zahllast" bezieht sich auf die Steuerschuld einer Person oder eines Unternehmens gegenüber dem Finanzamt. Es handelt sich um den Betrag, den man an das Finanzamt zahlen muss, um seine Steuerschuld zu begleichen. Die Zahllast ergibt sich aus der Berechnung der Steuern, die auf Einkommen, Gewinne oder andere steuerpflichtige Einnahmen anfallen. Sie ist somit ein wichtiger Bestandteil der Steuererklärung und muss fristgerecht beglichen werden, um eventuelle Sanktionen zu vermeiden. In vielen Ländern gibt es verschiedene Regelungen und Fristen zur Berechnung und Zahlung der Zahllast. **
-
Was bedeutet Umsatzsteuer zahllast?
"Was bedeutet Umsatzsteuer zahllast?" bezieht sich auf die Verpflichtung eines Unternehmens, die Umsatzsteuer, die es auf seine Produkte oder Dienstleistungen erhebt, an das Finanzamt abzuführen. Die Umsatzsteuer zahllast entsteht, wenn die Summe der Umsatzsteuer, die das Unternehmen von seinen Kunden eingenommen hat, höher ist als die Umsatzsteuer, die es selbst von seinen Lieferanten gezahlt hat. In diesem Fall muss das Unternehmen die Differenz an das Finanzamt abführen. Die Umsatzsteuer zahllast ist somit ein wichtiger Aspekt der Buchhaltung und Steuererklärung eines Unternehmens. **
-
Wie berechnet man die zahllast?
Die Zahllast wird in der Regel durch die Anwendung des jeweiligen Steuersatzes auf die steuerpflichtige Bemessungsgrundlage berechnet. Für Einkommensteuer beispielsweise wird der Steuersatz auf das zu versteuernde Einkommen angewendet. Bei der Umsatzsteuer wird der Steuersatz auf den Umsatz angewendet. Es ist wichtig, alle relevanten steuerlichen Regelungen und Abzüge zu berücksichtigen, um die genaue Zahllast zu ermitteln. Die Berechnung der Zahllast kann je nach Steuersystem und individueller Situation komplex sein und erfordert oft die Unterstützung eines Steuerberaters oder einer Steuersoftware. Es ist wichtig, die Zahllast korrekt zu berechnen, um Steuerrückstände oder Strafen zu vermeiden. **
Ähnliche Suchbegriffe für Zahllast
-
Set 2x Esszimmerstuhl+Sitzbank MCW-G55, Bank Küchenstuhl Stuhl, Stoff/Textil Edelstahl ~ grau-braun Bank 160cm- Markeninhaber betreibt Qualitätsmanagementsystem. Seit 2013 ist dieser zudem jährlich mit Mittelstandspreis für soziale Verantwortung Baden-Württemberg ausgezeichnet (siehe Homepage lea-mittelstandspreis) - Abgerundete Ecken und Kanten - Inklusive Fußbod490,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Set 2x Esszimmerstuhl+Sitzbank MCW-G55, Bank Küchenstuhl Stuhl, Stoff/Textil Edelstahl ~ grau-braun Bank 180cm- Markeninhaber betreibt Qualitätsmanagementsystem. Seit 2013 ist dieser zudem jährlich mit Mittelstandspreis für soziale Verantwortung Baden-Württemberg ausgezeichnet (siehe Homepage lea-mittelstandspreis) - Abgerundete Ecken und Kanten - Inklusive Fußbod469,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Set 4x Esszimmerstuhl+Sitzbank MCW-G55, Bank Küchenstuhl Stuhl, Stoff/Textil Edelstahl ~ grau-braun Bank 180cm- Markeninhaber betreibt Qualitätsmanagementsystem. Seit 2013 ist dieser zudem jährlich mit Mittelstandspreis für soziale Verantwortung Baden-Württemberg ausgezeichnet (siehe Homepage lea-mittelstandspreis) - Abgerundete Ecken und Kanten - Inklusive Fußbod643,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Set 4x Esszimmerstuhl+Sitzbank MCW-G55, Bank Küchenstuhl Stuhl, Stoff/Textil Edelstahl ~ grau-braun Bank 160cm- Markeninhaber betreibt Qualitätsmanagementsystem. Seit 2013 ist dieser zudem jährlich mit Mittelstandspreis für soziale Verantwortung Baden-Württemberg ausgezeichnet (siehe Homepage lea-mittelstandspreis) - Abgerundete Ecken und Kanten - Inklusive Fußbod582,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bis wann zahllast an Finanzamt?
"Bis wann zahllast an Finanzamt?" ist grammatikalisch nicht korrekt. Möchtest du wissen, bis wann man Zahlungen an das Finanzamt leisten muss? In Deutschland müssen Steuerzahlungen in der Regel bis zum 10. des Folgemonats erfolgen. Es gibt jedoch auch Ausnahmen, zum Beispiel bei der Einkommensteuer, die in Raten gezahlt werden kann. Es ist wichtig, die jeweiligen Fristen im Blick zu behalten, um eventuelle Säumniszuschläge zu vermeiden. Hast du noch weitere Fragen zum Thema Steuerzahlungen? **
-
Was ist die Umsatzsteuer-Zahllast?
Die Umsatzsteuer-Zahllast ist der Betrag, den ein Unternehmen an das Finanzamt zahlen muss, basierend auf den Umsätzen, die es erzielt hat. Sie wird berechnet, indem der Umsatz mit dem entsprechenden Umsatzsteuersatz multipliziert wird und eventuelle Vorsteuerabzüge abgezogen werden. Die Umsatzsteuer-Zahllast ist somit die Differenz zwischen der Umsatzsteuer, die das Unternehmen von seinen Kunden erhalten hat, und der Umsatzsteuer, die es von seinen Lieferanten zurückfordern kann. **
-
Was bedeutet "Umbuchungen USt Zahllast"?
"Umbuchungen USt Zahllast" bedeutet, dass es Änderungen bei den Umsatzsteuerzahlungen gibt, die zu einer höheren Zahllast führen. Es könnte bedeuten, dass zusätzliche Umsatzsteuerbeträge fällig sind oder dass bereits gezahlte Beträge umgebucht werden müssen. Es ist wichtig, die genauen Details der Umbuchungen zu überprüfen, um sicherzustellen, dass die Umsatzsteuerzahlungen korrekt abgewickelt werden. **
-
Wie ermittelt man die Zahllast?
Die Zahllast wird ermittelt, indem man das zu versteuernde Einkommen mit dem entsprechenden Steuersatz multipliziert. Dabei werden auch eventuelle Freibeträge und Steuerermäßigungen berücksichtigt. Die Zahllast kann sich je nach individueller Steuersituation und Steuerklasse unterscheiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.