Domain sitzgelegenheit.de kaufen?
Wir ziehen mit dem Projekt
sitzgelegenheit.de um.
Sind Sie am Kauf der Domain
sitzgelegenheit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sitzgelegenheit.de kaufen?
Wer kauft eine Anleihe?
Eine Anleihe wird in der Regel von Investoren gekauft, die eine sichere und vorhersehbare Rendite suchen. Dazu gehören institutionelle Anleger wie Banken, Versicherungen, Pensionsfonds und Investmentfonds. Auch Privatanleger können Anleihen kaufen, um ihr Portfolio zu diversifizieren und Einkommen zu generieren. Regierungen und Unternehmen nutzen Anleihen, um Kapital für Projekte oder Expansionen zu beschaffen. Letztendlich sind Anleihenkäufer Personen oder Organisationen, die bereit sind, dem Emittenten Geld zu leihen und im Gegenzug regelmäßige Zinszahlungen zu erhalten. **
Wer ist Emittent einer Anleihe?
Der Emittent einer Anleihe ist das Unternehmen, die Regierung oder eine andere Organisation, die die Anleihe ausgibt und somit Kapital von Anlegern aufnimmt. Durch den Verkauf von Anleihen erhält der Emittent Geld, das er für verschiedene Zwecke verwenden kann, wie z.B. Investitionen in Projekte oder zur Deckung von laufenden Kosten. Anleger, die eine Anleihe kaufen, leihen dem Emittenten Geld und erhalten im Gegenzug regelmäßige Zinszahlungen und am Ende der Laufzeit den Nennbetrag zurück. Es ist wichtig, den Emittenten einer Anleihe zu kennen, da dies Einfluss auf das Risiko und die Sicherheit der Anlage haben kann. **
Ähnliche Suchbegriffe für Anleihe
Top-Angebote
Produkte zum Begriff Anleihe:
-
Typische Finanzierungsmöglichkeiten im Profifußball und ihre Vor- und Nachteile für Fußballunternehmen in Deutschland. Fan-Anleihe, Schmuckanleihe,Typische Finanzierungsmöglichkeiten Im Profifußball Und Ihre Vor- Und Nachteile Für Fußballunternehmen In Deutschland. Fan-anleihe, Schmuckanleihe, Taschenbuch Von Lukas Fleisch, Grin, 978-3-668-47831-2, Seitenanzahl: 289,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Analyse der Preiskomponenten von Anleihe-Futures, Taschenbuch von Michael Berendes, Deutscher Universitätsverlag, 978-3-8244-6075-5Analyse Der Preiskomponenten Von Anleihe-futures, Taschenbuch Von Michael Berendes, Deutscher Universitätsverlag, 978-3-8244-6075-5, Seitenanzahl: 20749,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aktien-, Anleihe- und gemischte Investmentfonds in Indien: Eine Analyse, Taschenbuch von P. Karthikeyan, Verlag Unser Wissen, 978-620-8-83005-2Aktien-, Anleihe- Und Gemischte Investmentfonds In Indien: Eine Analyse, Taschenbuch Von P. Karthikeyan, Verlag Unser Wissen, 978-620-8-83005-2, Seitenanzahl: 7235,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer ist Gläubiger einer Anleihe?
Der Gläubiger einer Anleihe ist in der Regel derjenige, der die Anleihe gekauft hat und somit dem Emittenten Geld geliehen hat. Dies kann eine Privatperson, ein Unternehmen, eine Bank oder auch ein Fonds sein. Der Gläubiger erhält im Gegenzug für das geliehene Geld regelmäßige Zinszahlungen vom Emittenten und am Ende der Laufzeit den Nennbetrag der Anleihe zurück. Somit hat der Gläubiger ein festverzinsliches Wertpapier erworben und trägt das Kreditrisiko des Emittenten. Insgesamt ist der Gläubiger einer Anleihe also derjenige, der das Risiko des Emittenten trägt und im Gegenzug regelmäßige Zinszahlungen erhält. **
-
Wie viel kostet eine Anleihe?
Der Preis einer Anleihe wird in der Regel als Prozentsatz des Nennwerts angegeben. Dieser Prozentsatz wird als Kurs bezeichnet und kann über oder unter dem Nennwert liegen. Ein Kurs über 100% wird als Aufschlag bezeichnet, während ein Kurs unter 100% als Abschlag bezeichnet wird. Der genaue Preis einer Anleihe hängt von verschiedenen Faktoren ab, wie z.B. dem Zinssatz, der Bonität des Emittenten und der Laufzeit der Anleihe. Investoren können den Preis einer Anleihe auf dem Sekundärmarkt ermitteln, wo Anleihen gehandelt werden. **
-
Was genau ist eine Anleihe?
Eine Anleihe ist eine Form der Schuldverschreibung, bei der ein Unternehmen oder eine Regierung Geld von Anlegern aufnimmt, indem es diesen eine feste Verzinsung und Rückzahlung zu einem bestimmten Zeitpunkt verspricht. Anleihen werden in der Regel über den Kapitalmarkt gehandelt und haben eine festgelegte Laufzeit. Anleger erhalten regelmäßige Zinszahlungen, die auf dem Nennwert der Anleihe basieren. Am Ende der Laufzeit wird der Nennwert der Anleihe an die Anleger zurückgezahlt. **
-
Was ist eine besicherte Anleihe?
Was ist eine besicherte Anleihe? Eine besicherte Anleihe ist eine Art von Anleihe, die durch bestimmte Vermögenswerte oder Sicherheiten abgesichert ist. Im Falle eines Zahlungsausfalls des Emittenten können die Anleger auf die hinterlegten Vermögenswerte zugreifen, um ihre Investition zurückzuerhalten. Diese Art von Anleihe bietet den Anlegern daher eine zusätzliche Sicherheit im Vergleich zu unbesicherten Anleihen. Besicherte Anleihen werden oft mit niedrigeren Zinsen angeboten, da das Risiko für die Anleger geringer ist. Trotzdem ist es wichtig, die Qualität der Sicherheiten und die Bonität des Emittenten zu prüfen, bevor man in besicherte Anleihen investiert. **
Was ist eine Anleihe einfach erklärt?
Was ist eine Anleihe einfach erklärt? **
Kann ich eine Anleihe jederzeit verkaufen?
Kann ich eine Anleihe jederzeit verkaufen? Nein, Anleihen sind in der Regel mit einer festen Laufzeit versehen, während derer der Emittent die Zinsen und das Kapital zurückzahlt. Während dieser Laufzeit kann die Anleihe normalerweise nicht vorzeitig verkauft werden. Es gibt jedoch einen Sekundärmarkt, auf dem Anleihen gehandelt werden können, so dass es möglich ist, eine Anleihe vor dem Ende der Laufzeit zu verkaufen. Allerdings kann der Verkauf vorzeitig zu Verlusten führen, da der Marktpreis der Anleihe von verschiedenen Faktoren abhängt und sich während der Laufzeit ändern kann. Es ist daher ratsam, sich vor einem vorzeitigen Verkauf über die aktuellen Marktbedingungen und mögliche Kosten zu informieren. **
Top-Angebote
Produkte zum Begriff Anleihe:
-
Alternative Finanzierungsmöglichkeiten für Fußballvereine unter besonderer Berücksichtigung der Schechter-Anleihe, Taschenbuch von Jens Geissler,Alternative Finanzierungsmöglichkeiten Für Fußballvereine Unter Besonderer Berücksichtigung Der Schechter-anleihe, Taschenbuch Von Jens Geissler, Grin, 978-3-638-66388-5, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Methoden zur Quantifizierung des Zinsänderungsrisikos am Beispiel einer festverzinslichen Anleihe, Taschenbuch von Stefan Meuser, GRIN,Methoden Zur Quantifizierung Des Zinsänderungsrisikos Am Beispiel Einer Festverzinslichen Anleihe, Taschenbuch Von Stefan Meuser, Grin, 978-3-656-32047-0, Seitenanzahl: 7242,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Typische Finanzierungsmöglichkeiten im Profifußball und ihre Vor- und Nachteile für Fußballunternehmen in Deutschland. Fan-Anleihe, Schmuckanleihe,Typische Finanzierungsmöglichkeiten Im Profifußball Und Ihre Vor- Und Nachteile Für Fußballunternehmen In Deutschland. Fan-anleihe, Schmuckanleihe, Taschenbuch Von Lukas Fleisch, Grin, 978-3-668-47831-2, Seitenanzahl: 289,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kauft eine Anleihe?
Eine Anleihe wird in der Regel von Investoren gekauft, die eine sichere und vorhersehbare Rendite suchen. Dazu gehören institutionelle Anleger wie Banken, Versicherungen, Pensionsfonds und Investmentfonds. Auch Privatanleger können Anleihen kaufen, um ihr Portfolio zu diversifizieren und Einkommen zu generieren. Regierungen und Unternehmen nutzen Anleihen, um Kapital für Projekte oder Expansionen zu beschaffen. Letztendlich sind Anleihenkäufer Personen oder Organisationen, die bereit sind, dem Emittenten Geld zu leihen und im Gegenzug regelmäßige Zinszahlungen zu erhalten. **
-
Wer ist Emittent einer Anleihe?
Der Emittent einer Anleihe ist das Unternehmen, die Regierung oder eine andere Organisation, die die Anleihe ausgibt und somit Kapital von Anlegern aufnimmt. Durch den Verkauf von Anleihen erhält der Emittent Geld, das er für verschiedene Zwecke verwenden kann, wie z.B. Investitionen in Projekte oder zur Deckung von laufenden Kosten. Anleger, die eine Anleihe kaufen, leihen dem Emittenten Geld und erhalten im Gegenzug regelmäßige Zinszahlungen und am Ende der Laufzeit den Nennbetrag zurück. Es ist wichtig, den Emittenten einer Anleihe zu kennen, da dies Einfluss auf das Risiko und die Sicherheit der Anlage haben kann. **
-
Wer ist Gläubiger einer Anleihe?
Der Gläubiger einer Anleihe ist in der Regel derjenige, der die Anleihe gekauft hat und somit dem Emittenten Geld geliehen hat. Dies kann eine Privatperson, ein Unternehmen, eine Bank oder auch ein Fonds sein. Der Gläubiger erhält im Gegenzug für das geliehene Geld regelmäßige Zinszahlungen vom Emittenten und am Ende der Laufzeit den Nennbetrag der Anleihe zurück. Somit hat der Gläubiger ein festverzinsliches Wertpapier erworben und trägt das Kreditrisiko des Emittenten. Insgesamt ist der Gläubiger einer Anleihe also derjenige, der das Risiko des Emittenten trägt und im Gegenzug regelmäßige Zinszahlungen erhält. **
-
Wie viel kostet eine Anleihe?
Der Preis einer Anleihe wird in der Regel als Prozentsatz des Nennwerts angegeben. Dieser Prozentsatz wird als Kurs bezeichnet und kann über oder unter dem Nennwert liegen. Ein Kurs über 100% wird als Aufschlag bezeichnet, während ein Kurs unter 100% als Abschlag bezeichnet wird. Der genaue Preis einer Anleihe hängt von verschiedenen Faktoren ab, wie z.B. dem Zinssatz, der Bonität des Emittenten und der Laufzeit der Anleihe. Investoren können den Preis einer Anleihe auf dem Sekundärmarkt ermitteln, wo Anleihen gehandelt werden. **
Ähnliche Suchbegriffe für Anleihe
-
Analyse der Preiskomponenten von Anleihe-Futures, Taschenbuch von Michael Berendes, Deutscher Universitätsverlag, 978-3-8244-6075-5Analyse Der Preiskomponenten Von Anleihe-futures, Taschenbuch Von Michael Berendes, Deutscher Universitätsverlag, 978-3-8244-6075-5, Seitenanzahl: 20749,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aktien-, Anleihe- und gemischte Investmentfonds in Indien: Eine Analyse, Taschenbuch von P. Karthikeyan, Verlag Unser Wissen, 978-620-8-83005-2Aktien-, Anleihe- Und Gemischte Investmentfonds In Indien: Eine Analyse, Taschenbuch Von P. Karthikeyan, Verlag Unser Wissen, 978-620-8-83005-2, Seitenanzahl: 7235,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
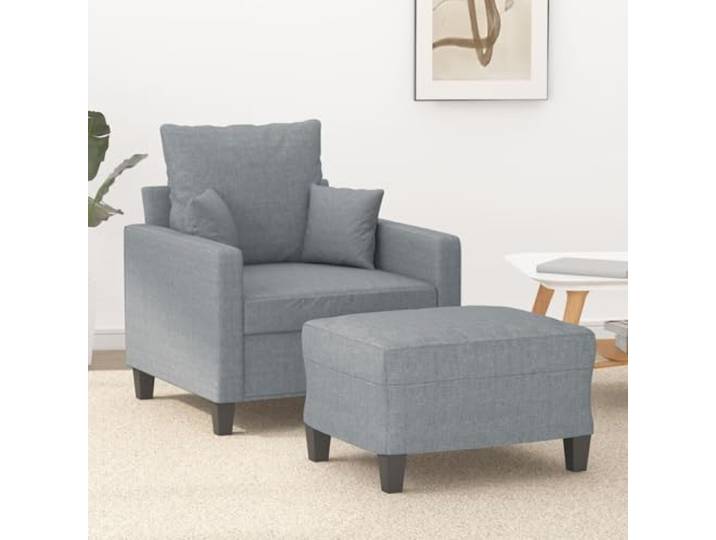
HEFZGDB Sessel mit Hocker Hellgrau 60 cm Stoff Polsterung Modernes Design Wohnzimmer Stuhl Bequem Langlebig Atmungsaktiv Robustes Gestell Sitzgelegenheit Entspannen Lesen FernsehenHEFZGDB Sessel mit Hocker Hellgrau 60 cm Stoff Polsterung Modernes Design Wohnzimmer Stuhl Bequem Langlebig Atmungsaktiv Robustes Gestell Sitzgelegenheit Entspannen Lesen Fernsehen. Der Sessel besteht aus strapazierfähigem Stoff, der atmungsaktiv und langlebig ist und gleichzeitig einen schlichten, sauberen Look verleiht. Das robuste Gestell aus Sperrholz und Metall sorgt für eine hohe Stabilität und Langlebigkeit des Sessels und Hockers. Die dick gepolsterte Sitzfläche, Armlehnen und das Rückenkissen bieten ein besonders bequemes Sitzerlebnis zum Entspannen. Der vielseitige Hocker kann sowohl als Fußablage als auch als zusätzliche Sitzgelegenheit genutzt werden und passt durch sein kompaktes Design in fast jeden Wohnraum. Mit seinem schlichten und modernen Design wird der Sessel mit Hocker zu einem auffälligen Blickfang in Ihrem Zuhause. Farbe:Hellgrau234,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was genau ist eine Anleihe?
Eine Anleihe ist eine Form der Schuldverschreibung, bei der ein Unternehmen oder eine Regierung Geld von Anlegern aufnimmt, indem es diesen eine feste Verzinsung und Rückzahlung zu einem bestimmten Zeitpunkt verspricht. Anleihen werden in der Regel über den Kapitalmarkt gehandelt und haben eine festgelegte Laufzeit. Anleger erhalten regelmäßige Zinszahlungen, die auf dem Nennwert der Anleihe basieren. Am Ende der Laufzeit wird der Nennwert der Anleihe an die Anleger zurückgezahlt. **
-
Was ist eine besicherte Anleihe?
Was ist eine besicherte Anleihe? Eine besicherte Anleihe ist eine Art von Anleihe, die durch bestimmte Vermögenswerte oder Sicherheiten abgesichert ist. Im Falle eines Zahlungsausfalls des Emittenten können die Anleger auf die hinterlegten Vermögenswerte zugreifen, um ihre Investition zurückzuerhalten. Diese Art von Anleihe bietet den Anlegern daher eine zusätzliche Sicherheit im Vergleich zu unbesicherten Anleihen. Besicherte Anleihen werden oft mit niedrigeren Zinsen angeboten, da das Risiko für die Anleger geringer ist. Trotzdem ist es wichtig, die Qualität der Sicherheiten und die Bonität des Emittenten zu prüfen, bevor man in besicherte Anleihen investiert. **
-
Was ist eine Anleihe einfach erklärt?
Was ist eine Anleihe einfach erklärt? **
-
Kann ich eine Anleihe jederzeit verkaufen?
Kann ich eine Anleihe jederzeit verkaufen? Nein, Anleihen sind in der Regel mit einer festen Laufzeit versehen, während derer der Emittent die Zinsen und das Kapital zurückzahlt. Während dieser Laufzeit kann die Anleihe normalerweise nicht vorzeitig verkauft werden. Es gibt jedoch einen Sekundärmarkt, auf dem Anleihen gehandelt werden können, so dass es möglich ist, eine Anleihe vor dem Ende der Laufzeit zu verkaufen. Allerdings kann der Verkauf vorzeitig zu Verlusten führen, da der Marktpreis der Anleihe von verschiedenen Faktoren abhängt und sich während der Laufzeit ändern kann. Es ist daher ratsam, sich vor einem vorzeitigen Verkauf über die aktuellen Marktbedingungen und mögliche Kosten zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.